
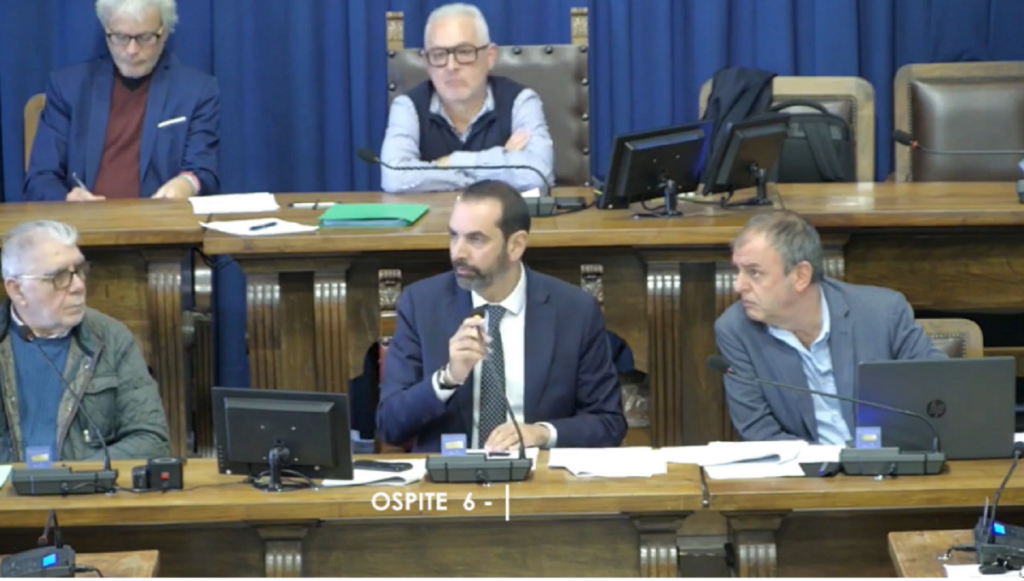
Nuovo scontro politico a Palazzo Zanca sulla gestione dei conti del Comune di Messina. Al centro della polemica ci sono le variazioni di bilancio esaminate dalla II Commissione Bilancio e approvate a maggioranza durante una seduta alla quale hanno partecipato anche il sindaco Federico Basile e il Collegio dei revisori dei conti. A sollevare una serie di interrogativi sulla situazione finanziaria dell’ente è il consigliere comunale di opposizione Marcello Scurria, esponente del gruppo consiliare “Scurria Sindaco”, che contesta la decisione della maggioranza di procedere con l’approvazione della pratica senza aver prima chiarito, a suo giudizio, alcune questioni fondamentali.
Il nodo principale riguarda il rendiconto di gestione 2025, che, secondo quanto denunciato dal consigliere, non risulta ancora approvato nonostante si sia ormai nel mese di novembre 2026. Un ritardo che Scurria considera particolarmente rilevante alla luce delle variazioni sottoposte all’esame della Commissione e dei dubbi sollevati sull’avanzo di bilancio. La critica coinvolge anche il ruolo del Collegio dei revisori, presente alla seduta, e la necessità di approfondire le riserve contenute nel parere richiamato dall’opposizione.
“Una maggioranza che ha troppa fretta e poche risposte”: l’affondo di Scurria
La posizione del consigliere di opposizione è espressa già nel titolo della sua nota, con la quale contesta l’atteggiamento della maggioranza durante i lavori della Commissione Bilancio. “Una maggioranza che ha troppa fretta e poche risposte. Il collegio dei revisori (vero guardiano dei conti) non pervenuto! La gatta frettolosa fa i gattini ciechi. In politica succede lo stesso: quando si ha fretta di approvare atti senza fermarsi a rispondere alle domande, i risultati sono monchi, difettosi, “ciechi”. La fretta non è sinonimo di buona amministrazione. Oggi, in II Commissione Bilancio, la maggioranza ha mostrato solo la premura di andare avanti, senza chiarire i dubbi sollevati dall’opposizione”. Scurria ritiene che il confronto avrebbe richiesto tempi più ampi e risposte puntuali alle osservazioni formulate dai consiglieri di minoranza.
Rendiconto 2025 del Comune di Messina non ancora approvato: il nodo sollevato dall’opposizione
La questione più significativa riguarda il rendiconto 2025 del Comune di Messina, documento attraverso il quale vengono rappresentati i risultati della gestione finanziaria dell’ente nell’esercizio precedente. Secondo quanto riferito da Scurria, il rendiconto non sarebbe ancora stato approvato a novembre 2026, nonostante il termine ordinario previsto dalla normativa per l’approvazione del conto consuntivo degli enti locali sia fissato al 30 aprile dell’anno successivo a quello di riferimento. Il consigliere sottolinea quindi come il Comune si troverebbe a discutere nuove variazioni di bilancio in presenza di una situazione contabile dell’esercizio precedente non ancora definitivamente approvata. Nel comunicato, Scurria espone direttamente gli interrogativi che, a suo giudizio, non hanno trovato risposta durante la seduta:
“Noi abbiamo posto domande precise e serie, perché il rendiconto 2025 non è ancora stato approvato, a novembre 2026, con oltre sei mesi di ritardo rispetto alla scadenza di legge? Come si spiegano le numerose riserve contenute nel parere del Collegio dei Revisori? Su quali basi si fonda una variazione di bilancio che poggia su un avanzo non ancora verificato e approvato? A queste domande e tantissime altre la maggioranza non ha risposto. Ha solo ribadito la volontà di procedere comunque”. Le questioni poste dal consigliere riguardano quindi tre aspetti distinti: il ritardo nell’approvazione del documento consuntivo, le osservazioni attribuite al Collegio dei revisori e le basi contabili sulle quali si fonderebbe la variazione.
Il rendiconto 2025 e l’avanzo di bilancio: perché Scurria chiede chiarimenti
Il rendiconto di gestione rappresenta uno degli strumenti fondamentali attraverso i quali un Comune rende conto dei risultati economici e finanziari dell’anno precedente. Tra gli elementi che emergono dalla gestione contabile figura il risultato di amministrazione, dal quale possono derivare risorse utilizzabili secondo le condizioni e i limiti previsti dalla normativa. Per questo Scurria pone l’attenzione sul rapporto tra il rendiconto 2025 e la variazione sottoposta all’esame della Commissione. Il consigliere sostiene che il provvedimento si fondi su un avanzo non ancora definitivamente verificato e approvato e chiede di comprendere quali siano le basi contabili utilizzate dall’amministrazione. “In Commissione c’era un convitato di pietra: il rendiconto 2025. Tutti sanno che esiste, tutti sanno che è decisivo, ma nessuno lo nomina. Siamo a novembre 2026 e il bilancio consuntivo 2025 non è ancora stato approvato. Eppure è proprio su quel dato incerto che si regge l’intera variazione. Come si può costruire sul vuoto?”.
Le continue variazioni di bilancio nel mirino di Scurria: “un sintomo politico”
La critica dell’esponente di opposizione si estende anche al metodo di programmazione finanziaria adottato dal Comune. Secondo Scurria, il ricorso a ripetute variazioni rappresenterebbe un segnale delle difficoltà nella predisposizione del bilancio di previsione, che dovrebbe costituire lo strumento principale della programmazione economica dell’ente. “Questa ennesima variazione non è un dettaglio tecnico: è un sintomo politico. Un bilancio che ha bisogno di continue correzioni certifica che il bilancio di previsione non era attendibile fin dall’inizio. La legge chiede un bilancio veritiero e credibile, non un foglio da riscrivere mese dopo mese”. È una valutazione politica particolarmente critica, attraverso la quale il consigliere mette in discussione l’attendibilità della programmazione finanziaria dell’amministrazione Basile.
Scurria chiede il rinvio della pratica: la maggioranza procede con il voto
Durante la seduta della II Commissione Bilancio, il gruppo consiliare “Scurria Sindaco” ha chiesto di rinviare l’esame della variazione per consentire ulteriori verifiche. L’obiettivo dichiarato era quello di approfondire le questioni sollevate insieme al Collegio dei revisori, prima di procedere con il voto. Secondo quanto riferito dal consigliere, la richiesta non è stata accolta e la maggioranza ha deciso di proseguire con l’approvazione della pratica in Commissione. “Per senso di responsabilità, il nostro gruppo ha chiesto il rinvio della pratica, per un esame approfondito insieme al Collegio dei Revisori. La richiesta è stata ignorata”. Il mancato rinvio costituisce uno dei passaggi più contestati dall’opposizione, che ritiene necessario chiarire preventivamente i dubbi riguardanti la documentazione finanziaria. Il voto favorevole della maggioranza in Commissione rappresenta un passaggio dell’iter amministrativo e politico, distinto dall’eventuale approvazione definitiva da parte del Consiglio comunale. Il confronto sulle variazioni di bilancio potrebbe quindi proseguire nell’assemblea consiliare, chiamata a esaminare il provvedimento secondo le procedure previste.
Scurria avverte il Consiglio comunale: “la responsabilità sarà politica e amministrativa”
Nella parte conclusiva del comunicato, il consigliere di opposizione rivolge un avvertimento politico alla maggioranza, richiamando le responsabilità connesse all’eventuale approvazione definitiva della variazione. La contestazione riguarda soprattutto la possibilità che il provvedimento venga approvato senza aver prima fornito chiarimenti sulle questioni sollevate durante la discussione in Commissione. “Ora la responsabilità è chiara: se il Consiglio Comunale approverà questa variazione senza aver dato risposta alle questioni sollevate, se ne assumerà interamente le conseguenze, politiche e amministrative. Il gruppo consiliare “Scurria Sindaco” ha fatto il proprio dovere: segnalare, documentare, chiedere risposte. Il resto è nelle mani della maggioranza — e dei cittadini che giudicano”. Scurria rivendica quindi il ruolo di controllo esercitato dal proprio gruppo consiliare e affida alla maggioranza la responsabilità delle successive decisioni.
 Vuoi ricevere le notifiche sulle nostre notizie più importanti?
